2026纽约Condo开发市场分析
2026年纽约市住宅Condo开发市场深度研究报告
聚焦区域:Queens、Brooklyn、法拉盛(Flushing)
报告日期:2026年10月15日
数据窗口:以2026年内数据为主,核心为Q3 2026(7–9月)
作者:Topinca
报告摘要
2026年的纽约市condo市场呈现"量跌价涨、供给紧缩"的典型特征。第三季度Brooklyn、Queens两区的condo成交量同比分别下滑9.2%和19.1%,但中位价分别上涨10.6%和3%(TRD Data,2026年10月)。价格韧性的背后是极度紧张的库存:Manhattan库存同比下降10.7%,Brooklyn新开发成交占比从27%骤降至16%(Corcoran,Q3 2026)。
对开发商而言,2026年是成本与政策双重挤压的一年:30年按揭利率从年初约6.1%攀升至10月中旬的7.40%(Freddie Mac);纽约multifamily硬成本达$255–$500/平方英尺(RLB,Q2 2026),叠加50%的钢铝关税;银行建筑贷款利率约6.65–8.50%,LTC多压向60–65%。政策端,485-x税惠的"99单元断崖"(100单元以上触发$40/小时工资要求)使全市152个注册项目中49个恰好卡在99单元;City of Yes通过近两年,DOB住宅许可同比增长约33%,但新增供给多为出租房——2026–2029年管道中约78%为租赁住房。
区域分化明显:Brooklyn二手condo中位价$1.215M(+22%,历史最高),南布鲁克林华人区Bensonhurst condo均价约$752/SF;Queens二手condo中位价$860,000(+1.2%),LIC新开发平均$1,464/SF;法拉盛新盘售价约$1,200–$1,300/SF,二手约$720–$790/SF,去化周期7.3个月呈买方市场,但off-market交易量居全市之首,亚裔自住需求依然强劲。
核心判断:2026年纽约condo市场是结构性卖方市场(供给稀缺支撑价格),但高利率压制了成交量;对10–30单元的中小型condo开发商而言,"小而精"的boutique项目是当前环境下少数可行的路径,而出租开发在485-x与City of Yes叠加下获得更强的政策顺风。
一、宏观与全市环境(2026年)
1.1 新房/Condo整体价格走势:量跌价涨
2026年第三季度,纽约市呈现"成交量下滑、价格上涨"的分化格局。根据TRD Data对市府成交记录的分析,Q3 Brooklyn condo成交968套,同比下降9.2%;Queens condo成交516套,同比下降19.1%。但同期两区condo中位价分别上涨10.6%和3%(来源:The Real Deal,2026年10月上旬,index)。
分物业类型看(Maison Pawli对Q3 2026各经纪行报告的汇总,2026年10月,index):
| 区域 | 二手condo中位价 | 同比 | 二手co-op中位价 | 同比 |
|---|---|---|---|---|
| Manhattan | $1,635,000 | +12.0% | $860,540 | +1.2% |
| Brooklyn | $1,389,000 | +7.7% | $720,000 | -4.0% |
| Queens | $860,000 | +1.2% | $375,000 | 持平 |
值得注意的是,Queens整体中位$/SF同比上涨30.8%,该文明确指出这源于成交结构变化(高价新房成交占比变化),而非单一物业类型的涨幅,引用时需谨慎。
库存方面,Manhattan Q3库存同比下降10.7%,其中豪宅condo/co-op挂牌量下降超14%(Douglas Elliman/Jonathan Miller,经Realty Today 2026年10月2日报道,index)。Brooklyn的新开发成交占比从一年前的27%降至16%,在售新开发房源仅337套(Corcoran《Brooklyn Real Estate Market Report: 3Q 2026》,index)。
价格按$/SF看:Brooklyn Q3平均$1,161/SF(基本持平,距历史纪录仅差$7);Manhattan 2026年迄今condo成交中位$1,575/SF(同比仅+0.6%,TRD Data,2026年8月,index)。Zillow 2026年7月数据显示,纽约大都会区新建住宅售价$727/SF,显著高于既有住宅的$441/SF;新建住宅占成交比重仅3.2%,低于2019年的4.1%(来源:Zillow Research,index)。
1.2 按揭利率走势:从6.1%攀升至7.40%
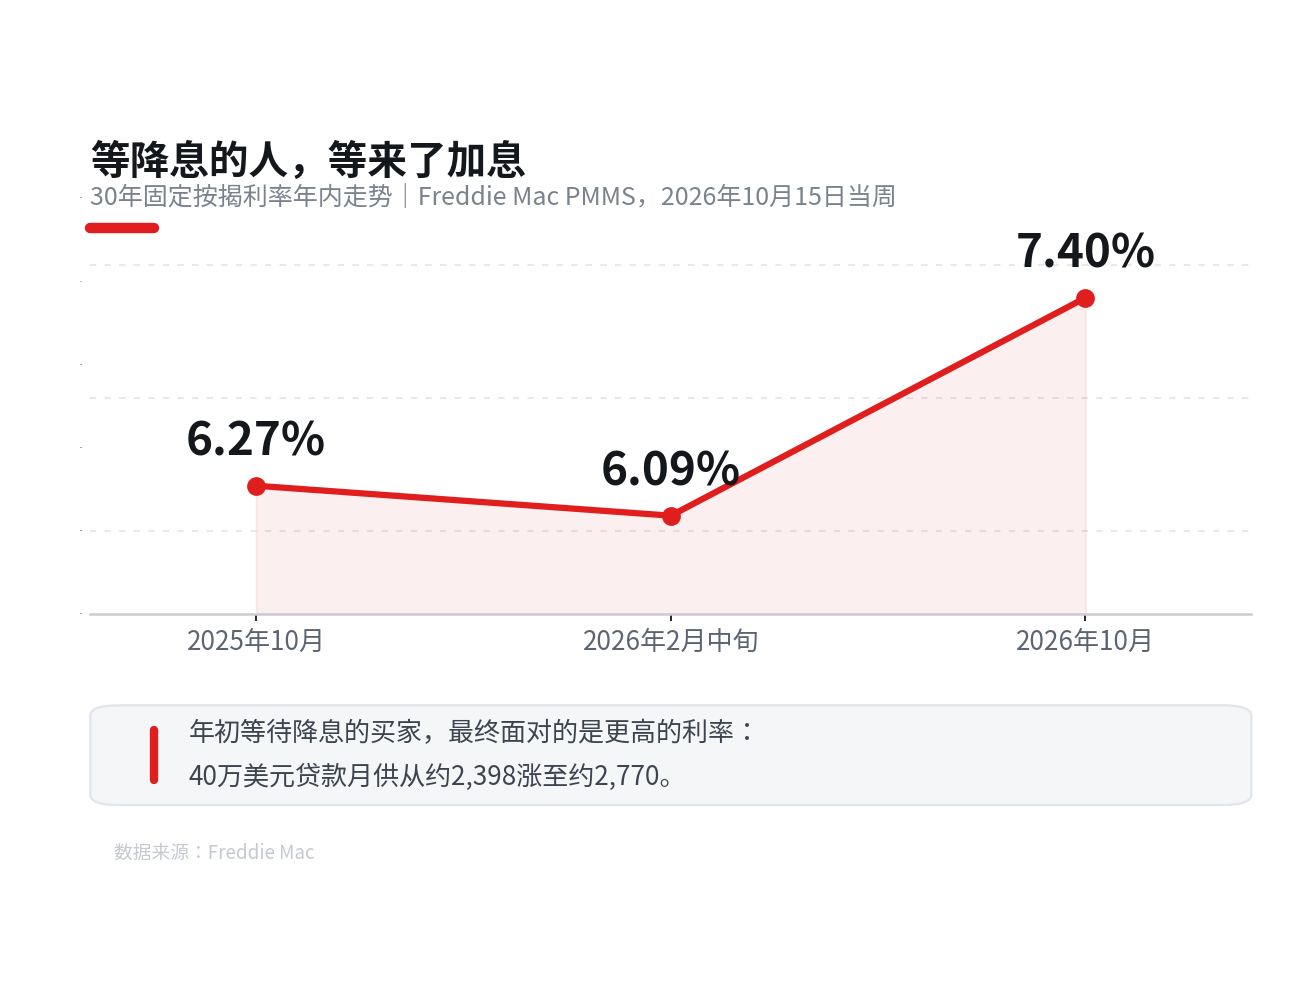
2026年按揭利率走出了一轮明显的上行曲线。Freddie Mac每周调查(PMMS)显示,截至2026年10月15日的一周,30年固定利率为7.40%,与上周持平,一年前同期为6.27%;15年固定利率为6.71%(来源:Freddie Mac官方通稿 via TradingView/GlobeNewswire,2026-10-15,index)。
年内轨迹:2026年2月中旬30年利率约为6.09%,到10月初升至7.40%,52周区间为5.98%–7.40%(来源:Sherwyn Colonia引述Freddie Mac周调查,LinkedIn,2026-10-14,index)。也就是说,年初等待降息的买家最终面对的是更高的利率。
对购买力的侵蚀是实质性的:以40万美元贷款为例,6.00%时月供(本息)约$2,398,7.40%时约$2,770,每月多出约$372(同上来源,测算口径)。市场人士指出,在7.5%左右的利率下,买家对月供极度敏感,"定价合理的房源热销、定价过高的房源滞销"的分化在秋季愈发明显(来源:UrbanDigs/Andrew Fishkind周报,LinkedIn,2026年10月,index)。
图1:30年固定按揭利率从2026年2月中旬约6.09%升至10月15日的7.40%。数据来源:Freddie Mac PMMS。
1.3 建筑成本:硬成本$255–$500/SF,关税推高
根据Rider Levett Bucknall 2026年第二季度成本报告,纽约multifamily住宅硬成本为**$255–$500/平方英尺**(建筑面积口径,不含土地、设计费、融资及开发商利润);纽约建筑成本指数2026年4月为38,738,同比上涨4.46%。2026年4月6日起,进口钢铁和铝制品被加征50%的Section 232关税(按完税价值全额征收),进一步推高结构成本(来源:miltoncoste.com引述RLB,index)。
另一估算口径显示,纽约市标准住宅建造成本$200–$500/SF,豪宅$500–$1,000+/SF;熟练工会技工人工费$85–$165/小时;2026年建筑成本通胀约3–5%/年,已低于2021–2022年峰值(来源:nycestimatingservices.us,2026年,index;为估算服务商口径,仅供参考)。
1.4 开发贷款环境:利率高企,LTC收紧
2026年9月下旬的市场报价显示:银行商业建筑贷款利率约6.65–7.65%(按Term SOFR+2.75–3.75%定价),或按最优惠利率+1.00–1.50%约为8.00–8.50%(当时Term SOFR约3.90%、prime为7.00%);私募债基金约9–12%。多数银行要求开发商自有资金20–40%(即LTC 60–80%),在高利率环境下银行交易多压向60–65% LTC(来源:Terrapin,2026年9月更新,index)。
过桥融资更贵:Lev 2026年9月数据显示,东北部multifamily过桥贷款固定利率中位数9.50%(区间6.65–11.25%),LTC中位数75%;300万美元以下的小额贷款利率中位数达9.73%(来源:Lev,index)。这对中小型开发商意味着更高的资金门槛。
二、Queens 市场
2.1 价格:二手condo中位$860,000(+1.2%)
Q3 2026 Queens二手condo中位价$860,000,同比上涨1.2%(Maison Pawli汇总,2026年10月,index);TRD Data口径下Queens condo(含新房)中位价同比上涨3%,成交516套(-19.1%)(TRD,2026年10月,index)。Realtor.com 2026年8月数据显示,Queens County挂牌中位价$650,000(同比基本持平),为全市相对可负担的区域(来源:Realtor.com,index)。
新开发价格以长岛市(LIC)为锚:2026年上半年LIC新开发中位价同比上涨24%至$120万,平均$/SF上涨3%至**$1,464**(Corcoran新开发报告,经TRD 2026年9月17日报道,index)。新盘Paragon混合$/SF超过$1,700(Marketproof,经TRD报道,index)。
2.2 供应与去化:新盘稀缺,成交靠二手
Queens新开发供应极度稀缺。StreetEasy数据显示,2026年9月全市开发商新挂牌同比下降18%至155套,而LIC当月新增挂牌同比激增205.4%——完全由Paragon等个别新盘开盘驱动(来源:StreetEasy,2026年10月,index)。Q3 Queens condo成交同比大跌19.1%,经纪人普遍将其归因于"无房可卖"而非需求不足:高利率主要压制了非豪宅 segment 的交易,而定价合理的高品质房源依然竞争激烈(来源:TRD,2026年10月,index)。
2.3 租金与买租比
Realtor.com 2026年8月数据:Queens County租金中位$3,400/月,同比上涨3.03%(来源:Realtor.com,index)。以Queens二手condo中位价$860,000测算:首付20%、贷款$688,000、30年固定7.40%,月供本息约$4,763,尚未计入房产税、保险和HOA——明显高于$3,400的租金中位水平(本报告测算,仅供参考)。在当前利率下,Queens买房的月成本显著高于租房,这是成交量受压的核心原因;但租金持续上涨(且Manhattan空置率已降至1.51%的2019年以来最低,Corcoran 2026年8月,index)意味着"以租代买"的窗口也在收窄。
三、法拉盛(Flushing)细分市场
3.1 新盘售价:约$1,200–$1,300/SF
法拉盛新盘价格显著高于二手。2026年10月在售实例(Redfin实时挂牌,index):
- 132-51 41st Rd 3D(2026年建成新盘):$777,600,$1,200/SF;
- 38-20 Parsons Blvd(Eastone Plaza,175单元,2025年建成):2房$943,660(740 SF,约$1,275/SF)、1房$678,600(530 SF,约$1,280/SF)(Homes.com挂牌,index);
- The Grand at Sky View Parc(Onex开发,Grand One 247单元):开盘价约$489,000至$200万+,户型492–1,965 SF(来源:Multi-Housing News,index)。
经纪人Milton Coste的法拉盛市场报告(2026年8月,index)显示,在售29套、挂牌中位$1.05M、$1,286/SF,condo占库存66%。
3.2 二手成交:约$720–$790/SF
二手及次新房源价格明显低于新盘:56-75 136th St(2022年建成)两套在售分别为$785/SF和$786/SF;4125 Kissena Blvd(1960年建成)$725,000、$722/SF(Redfin,2026年10月,index)。近期成交包括148-09 Northern Blvd #6A $965,000(3房,2026年9月25日)、136-24 Maple Ave #8C $960,000(2房,9月28日)(Milton Coste,2026年8–9月,index)。法拉盛二手condo暂无公开的中位$/SF统计,以上为挂牌与个案成交口径。
3.3 需求特征:亚裔自住主导,off-market交易全市第一
法拉盛是纽约亚裔买家最集中的市场之一。2026年法拉盛off-market(私下)交易达374宗,为全市各社区最高,成交量同比增长72%(TRD,2026年5月,index)——反映出该社区浓厚的熟人网络交易文化。同时,基于市财政局2026年1–7月成交文件的分析,Flushing North是2026年全市condo成交增长最快的新兴微观市场之一(CityRealty,2026年10月,index)。
去化呈现分化:一方面,Grand at Sky View Parc的Grand One在预售活动上6小时内售出120套(共247套),显示优质新盘的强劲需求(Multi-Housing News,index);另一方面,整体市场去化周期约7.3个月,被定义为买方市场,17.2%的在售房源降价,平均约73天进入pending、多以低于挂牌价约2%成交(Milton Coste,2026年8月;Redfin,2026年10月,均为index)。新盘与二手、核心地段与边缘房源之间分化显著。
3.4 土地与在建供应
法拉盛近年来交付的大型项目包括Tangram House South(192单元,已售罄,Livabl,index)、Sky View Parc系列(一期448单元)等。目前在售主力为The Grand at Sky View Parc后续楼栋和Eastone Plaza尾盘。法拉盛新开发用地的公开供应数据暂无权威统计;从全市层面看,485-x下开发商倾向99单元小楼,而法拉盛市中心大体量地块稀缺,未来新增供给预计有限。
四、Brooklyn 市场
4.1 中位价与$/SF:二手condo创历史最高
Q3 2026是Brooklyn condo价格创纪录的一个季度(Corcoran《Brooklyn Real Estate Market Report: 3Q 2026》,index):
- 全市场平均售价$1.185M(+4%,历史最高),中位价$866K(-1%,历史第三高);
- 二手condo中位价$1.215M(+22%)、平均价$1.422M、平均$/SF $1,248——三项均为历史最高;
- 新开发中位价$1.361M(+4%,Q3历史最高);
- 全市场平均$/SF $1,161(持平,距历史纪录仅差$7)。
另一口径(Maison Pawli汇总,2026年10月,index)显示Brooklyn二手condo中位价$1,389,000(+7.7%)。PropertyShark对2015–2026年9月136,000宗成交的研究发现,Brooklyn是全市唯一$/SF与面积脱钩的区——各面积段中位$/SF介于$1,000–$1,057之间(来源:PropertyShark,2026年9月,index)。
4.2 南布鲁克林华人聚居区
Bensonhurst:近12个月中位价$790,000(+3% YoY);2026年4月口径中位$830,000、平均$847,778;平均**$752/SF**;平均120天成交;去化周期5.9个月;在售condo 41套($448K–$1.095M)(来源:Homes.com,index)。在售实例:1858 83rd St #2A(3房2卫,约1,285 SF)$938,000、$730/SF(CityRealty,2026年9月25日挂牌,index)。
Dyker Heights:近12个月中位价$1,147,500(同比-2%至-4%);平均**$792–$795/SF**;平均33–37天成交,快于全市;去化周期4.5–5.3个月(来源:Homes.com,index)。当地经纪指引显示,600–1,300 SF的condo/co-op要价多在$100万以下至$100万出头(DeFalco Realty,2026年9月,index)。
Bath Beach、Sunset Park:condo专项$/SF暂无公开数据。Sunset Park华人聚居特征显著,但公开市场数据多为独栋/多家庭住宅口径,condo样本过少。
临近的Kensington(11218)新盘实例:23 Ocean Pkwy 3Q(2026年建成)$815,000、$1,327/SF(Redfin,2026年10月,index),显示南布鲁克林新开发的价格天花板已显著高于二手。
4.3 新开发供应:急剧萎缩,转向精品小楼
Brooklyn的新开发管道正在急剧收缩。根据Marketproof数据(经TRD/CRE Daily 2026年10月报道,index):
- 2026年Brooklyn仅申报1个50+单元的condo项目(2025年5个、2021年12个、2018年30个);
- 2026年71%的新申报condo offering plan为10单元以下的小楼;
- 预计2026–2029年每年入市的condo将比过去十年均值少约30%。
Corcoran Sunshine的预测更为悲观:2026–2029年全市新房约1,500单元/年(比2021年前低约16%);Manhattan+Brooklyn+Queens新condo开盘总量到2029年萎缩11%(年均约13,000单元);≤$1,800/SF的入门级供给预计暴跌74%;管道中约78%为出租房(多为写字楼改建),根本不会进入for-sale库存(来源:Realty Today引述Corcoran Sunshine,2026年10月2日,index)。
Q3 2026 Brooklyn新开发签约仅198宗(-21%),金额$3.5亿(-20%)(Marketproof/BHSDM,经TRD 2026年10月6日报道,index)。Luxury与中端市场分化明显:Brooklyn Q3售价$200万以上的成交占比达15%(历史第二高),是平均售价创纪录的主因;而高利率对非豪宅segment的压制更直接(Corcoran;TRD,2026年10月,index)。
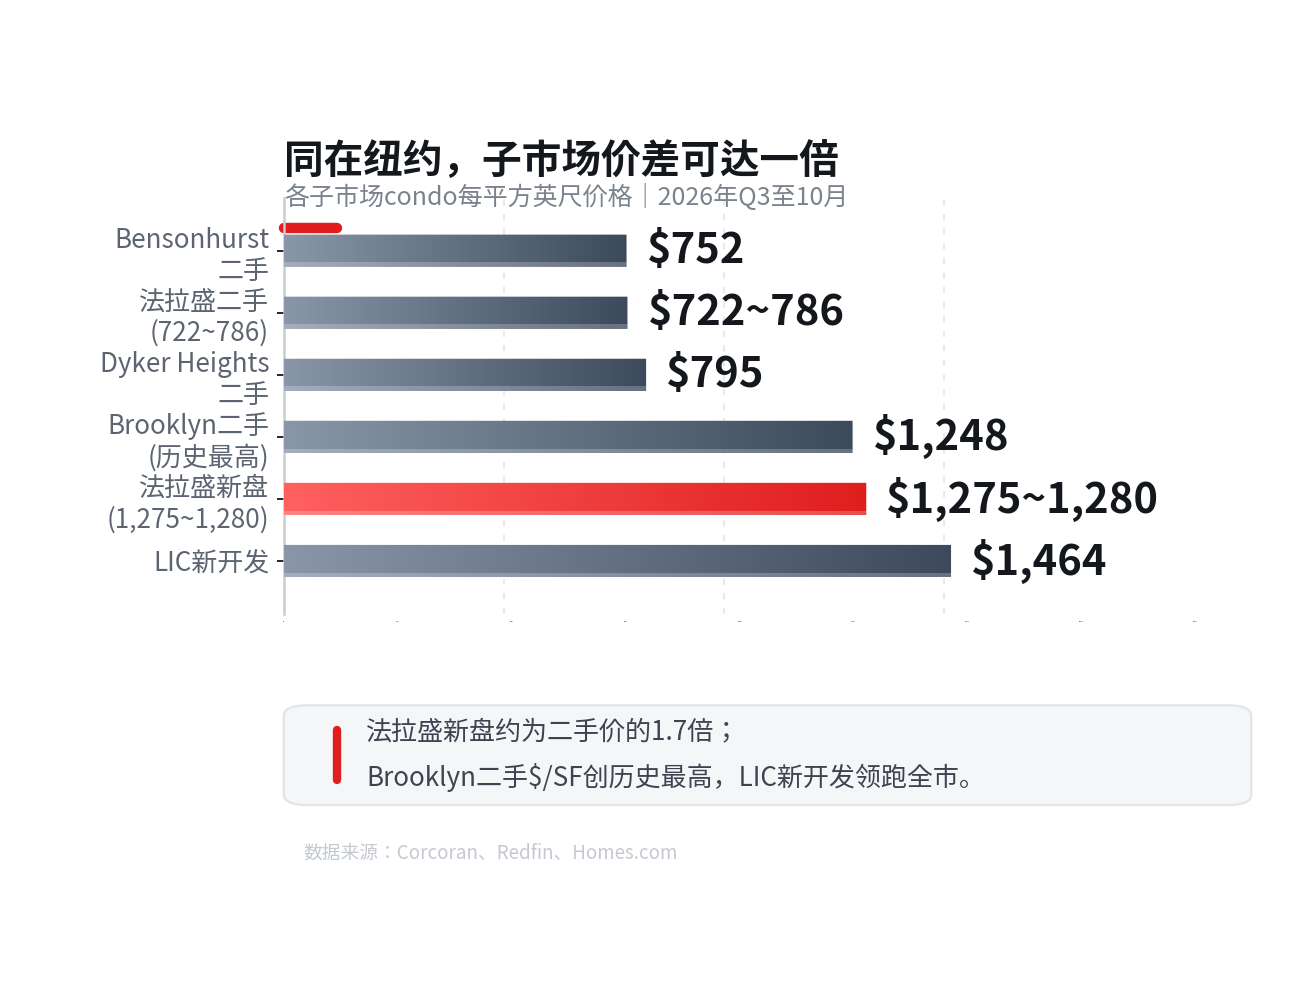
图2:纽约各子市场condo每平方英尺价格对照。数据来源:Corcoran、Redfin、Homes.com(2026年Q3至10月)。
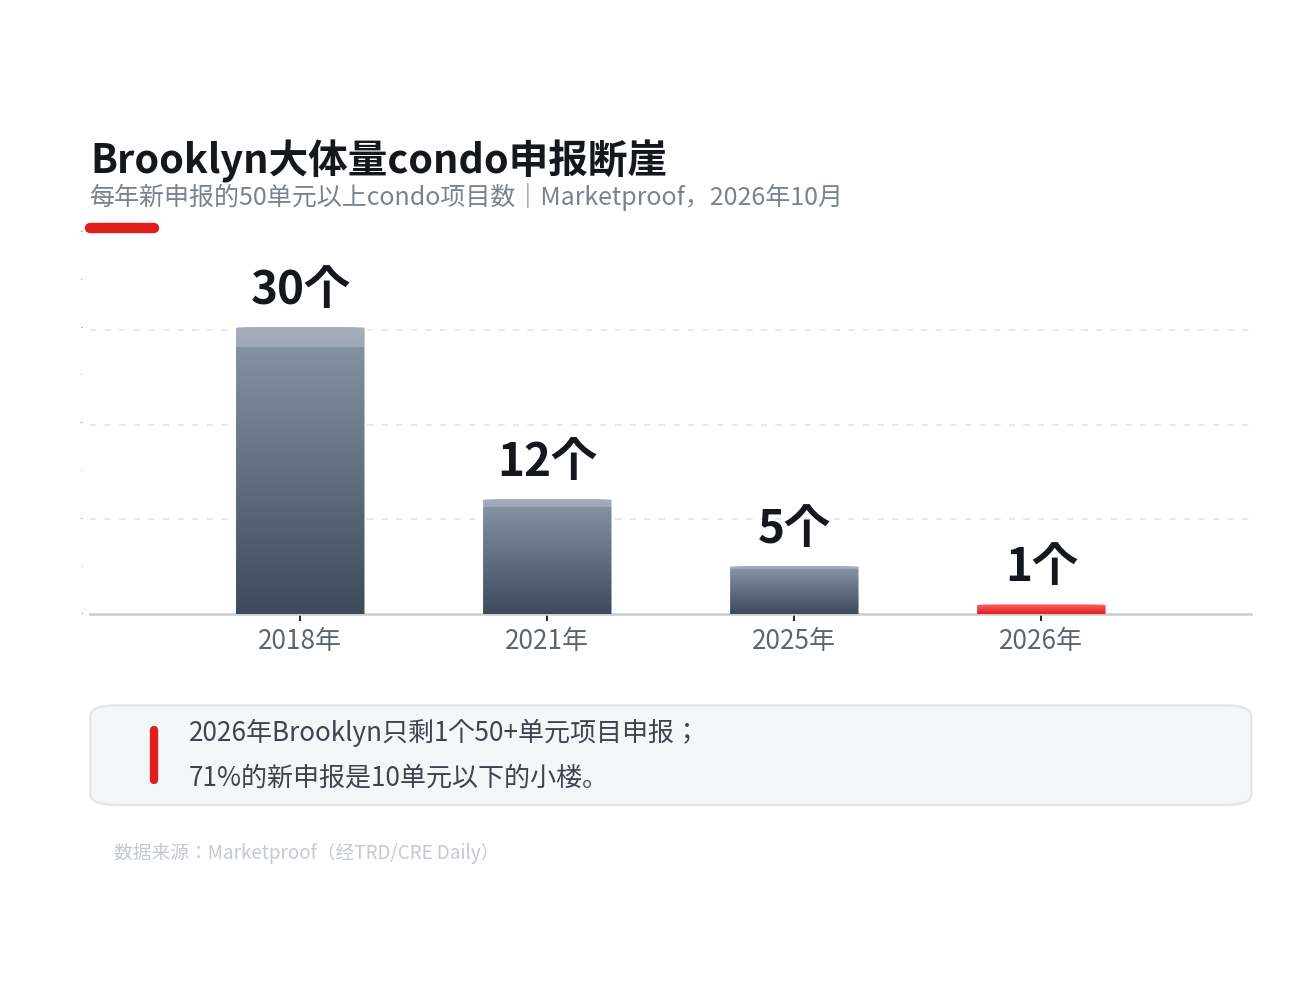
图3:Brooklyn每年新申报的50单元以上condo项目数,从2018年的30个跌至2026年的1个。数据来源:Marketproof(经TRD/CRE Daily,2026年10月)。
五、政策与制度
5.1 City of Yes for Housing Opportunity:开工许可+33%,但新增多为出租
2024年12月通过的City of Yes到2026年已满近两年。其一周年成绩单(2025年12月,Adams政府,index)显示:DOB住宅开工许可同比增长约33%;写字楼改住宅管道超12,000单元(约3,000套永久可负担);ADU(附属住宅单元)申请98宗(来源:Homes.com;6sqft,index)。
对中小开发商的实际影响:
- Universal Affordability Preference(UAP):中高密度区可多建至多20%的建筑面积,前提是增量单元永久可负担(平均60% AMI)。开发商正将UAP与485-x叠加,通过做大户型来消化多出的面积(Bisnow,2026年,index)。
- 审批加速:市规划局(DCP)对2021–2025年住房产量最低的12个社区委员会辖区启动快速审批通道,其中多数位于Queens(TRD,2026年10月,index)。Mamdani政府2026年推出"Block by Block"倡议,目标十年新建20万套可负担房。
- 但结构偏向出租:FY2026(2025年7月–2026年6月)可负担房竣工26,971套(历史第二高),但多为出租性质;如前所述,2026–2029年管道中约78%为租赁住房。对for-sale condo的直接拉动有限。
5.2 421-a到期与485-x:99单元断崖重塑开发决策
421-a到期后,2024年4月通过的485-x成为最主要的税惠工具,但其设计对出租远比对condo友好:
- 99单元断崖:100单元以上项目触发$40/小时的建筑工人工资要求(逾两倍于普通最低工资),可负担比例从20%升至25%。结果是:市府2026年10月公布的152个注册485-x项目中,49个恰好为99单元,仅4个更大(TRD,2026年10月15日,index);2026年Q2全市申报的172栋公寓楼中仅9栋达到100+单元(REBNY,index)。Meridian测算显示,99单元项目的成本收益率(yield on cost)为6.1%,150+单元仅5.2%。
- 对condo的直接条款(Option D):6单元以上的coop/condo,Manhattan以外可获14年100%房产税豁免(Manhattan内为6年25%)(NYC DOF税收支出报告FY2026,index)。但相比出租选项(最长40年100%豁免),condo选项的税惠力度弱、且须配建可负担单元,实际采用量暂无公开数据,市场人士普遍认为其吸引力不足。
- 开发商的应对:将大地块切分为多个99单元小楼;或探索按税法拆分为多个condo单元以规避100单元门槛——但已通过的细则明确,可负担与市价单元不得通过condo结构隔离(Bisnow,2026年10月,index)。
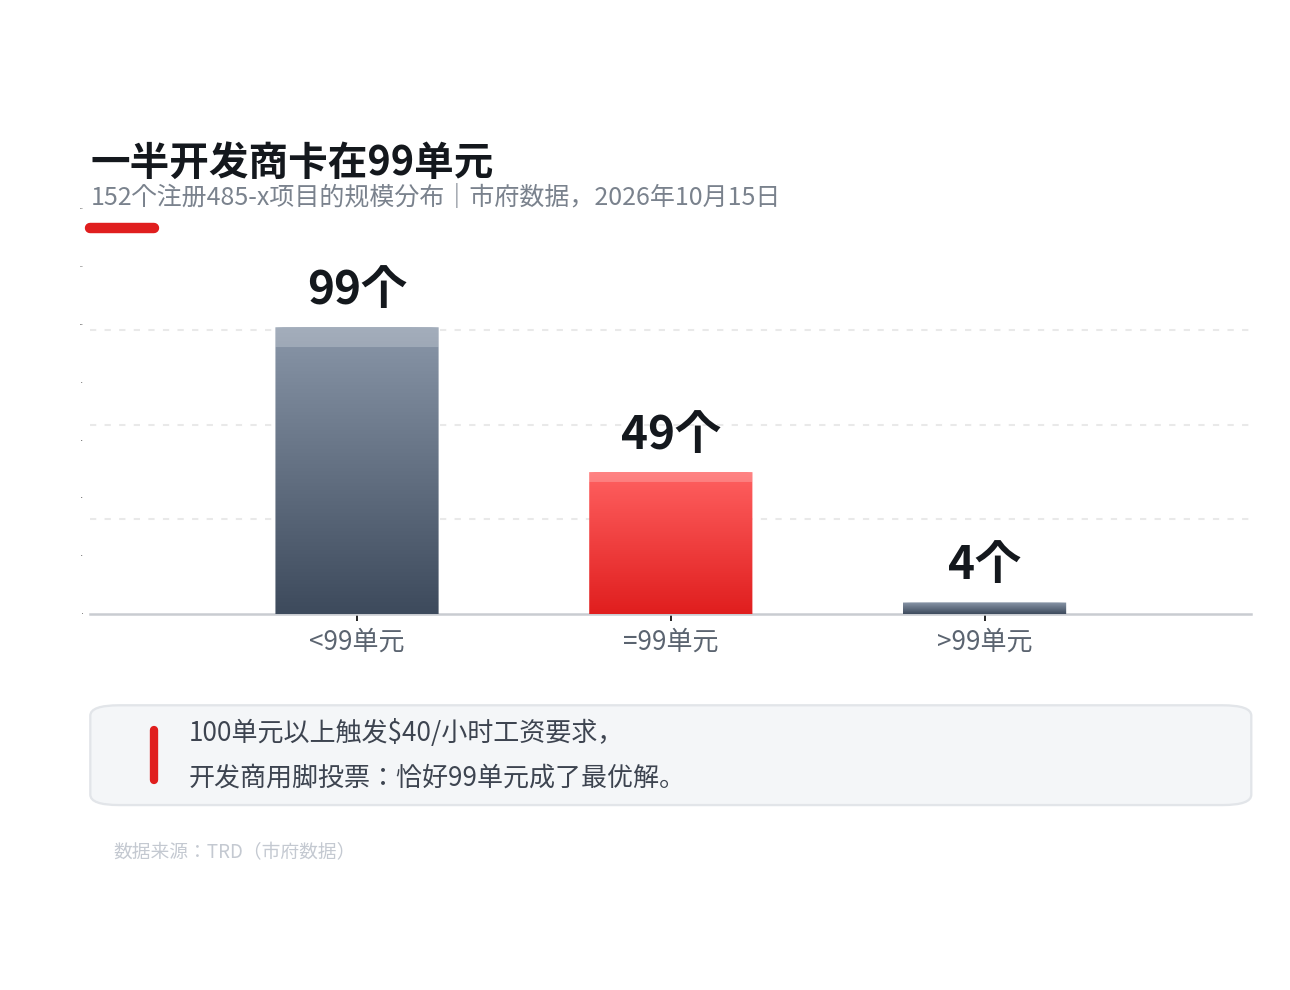
图4:152个注册485-x项目中,49个恰好为99单元,仅4个超过99单元。数据来源:TRD(市府数据,2026年10月15日)。
对condo vs 出租的取舍含义:在485-x框架下,做99单元以下的出租项目可拿足税惠、享受UAP加建;而同等规模的condo项目税惠期短(14年 vs 35–40年)且销售面临7.4%的按揭利率压制。除非是瞄准全现金/高首付客群的高端boutique condo,否则出租在政策算术上明显占优。
5.3 其他影响开发的政策
- 房产税重估:2026年1月发布的FY27暂定税单显示,全市市场价值$1.659万亿(+5.4%,连创新高);Class 2(condo/co-op/出租)市场价值+6.9%至$4,224亿,其中condo为+4.0%(NYC DOF,index)。实际税负上,Queens condo平均年房产税$6,309(同比+11.2%,四年累计+42.7%);Brooklyn condo达$10,016(四年累计+47.6%);Manhattan为$23,275(来源:Habitat Magazine引述Rosenberg & Estis,2026年1月,index)。快速上涨的持有税负直接抬高了新盘买家的月供。
- 第二住宅税:2026年5月28日生效,对DOF核定价值≥$100万(约对应$500万市值)的非自住condo/co-op加征年度附加税;约17,000名业主收到警告信,8月法院曾短暂叫停后恢复执行,申报截止延至10月6日(CityRealty,2026年9月,index)。该税按年征收、持有期不确定,代理称其比一次性豪宅税更难计入交易定价。
- AG offering plan审批:2026年5月13日总检察长发布拟议新规,明确转换类offering plan的51%租户认购门槛等程序(公众意见60天)(NYLJ,2026年8月,index);AHRA已将出租转condo的门槛从HSTPA的51%降回15%,且非租户购买者可计入(Bloomberg Law,index)。新建condo offering plan的平均审批时长暂无公开数据。
- Co-op透明度法(Intro 1120-B)2026年7月28日生效,要求co-op董事会在15天内确认收件、45天内决定——仅适用于co-op,condo不受此限(Pinpointe,index)。
六、供需与展望
6.1 买方还是卖方市场?——结构性卖方市场,成交被利率冻结
2026年的纽约condo市场是量缩价涨的结构性卖方市场:供给稀缺(Manhattan库存-10.7%、Brooklyn新开发成交占比腰斩、2026–2029年Brooklyn新condo年均少30%)支撑了价格;但7.4%的按揭利率冻结了依赖贷款的刚需成交(Brooklyn/Queens condo成交量同比-9%至-19%)。法拉盛是个例外:整体去化周期7.3个月呈买方市场,但优质新盘(如Grand One)去化极快——"好房子卖方市场、普通房子买方市场"的分化是2026年的主线。
库存是积压还是短缺?答案是短缺:全市层面,StreetEasy 2026年9月新增挂牌虽达4,951套(+7.6%,2022年3月以来最高),但增量几乎全部来自二手,开发商新挂牌反而下降18%(StreetEasy,2026年10月,index)。新开发库存的补充速度远跟不上吸收速度。
6.2 对中小型开发商(10–30单元)意味着什么?
利率、建筑成本、政策三者叠加,对10–30单元condo项目的含义是:
- 成本端:硬成本$255–$500/SF + 50%钢铝关税 + 建筑贷款8–9.5%的现实利率 + LTC压至60–65%,意味着项目需要更高的售价才能打平。而7.4%的按揭利率又压制了买家的支付能力——"成本推高售价、利率压低买力"的剪刀差是中小开发商的核心困境。
- 政策端:485-x的99单元门槛对10–30单元项目反而是利好(远低于工资门槛),但其condo选项(Option D)税惠力度弱;City of Yes的UAP和审批加速主要惠及出租项目。中小开发商若做condo,基本吃不到政策红利,只能靠产品和地段突围。
- 结构性机会:全市新开发管道萎缩、入门级供给预计暴跌74%(Corcoran Sunshine,index),而Brooklyn 2026年71%的新申报都是10单元以下的小楼——boutique小楼已是市场用脚投票的主流形态。小体量意味着更低的总价门槛、更快的去化、更低的持有税负风险。
Condo vs 出租的取舍:若地块位于UAP适用区、能拿到485-x,99单元以下的出租项目在当前政策下是更稳妥的选择;condo仅适合两种情形——(a)瞄准全现金/高首付客群(如法拉盛亚裔买家、Brooklyn豪宅买家)的精品项目;(b)已持有低成本土地、无需高杠杆的老项目。Coldwell Banker 2026年中报告显示美国豪宅市场all-cash购买增加、国际买家兴趣翻倍(PR Newswire,2026年7月,index),高端condo的需求端仍有支撑。
6.3 未来12–18个月展望与主要风险
展望:
- 供给端:2026–2029年全市新condo开盘量预计萎缩11%(年均约13,000单元),Brooklyn年均少30%;入门级供给暴跌74%意味着中端condo的稀缺性将进一步加剧,价格有支撑。
- 需求端:若按揭利率维持在7%+,成交量将继续受压;若利率回落至6%附近,被压抑的刚需可能迅速释放(Manhattan待售管道已处高位,UrbanDigs 2026年10月,index)。
- 法拉盛:亚裔自住需求+全市最高的off-market交易活跃度+有限的新增供给,基本面稳健;但7.3个月的去化周期提示定价需谨慎。
主要风险点:
- 利率风险:若30年利率向8%攀升,成交动能将被证伪(市场人士已预警,LinkedIn 2026年10月)。
- 关税与建筑成本:50%钢铝关税及2026年3月宣布的新一轮关税(中国104%、欧盟20%)若长期化,将进一步推高硬成本(Brick Underground,2026年,index)。
- 政策变动:州议会2026年1月复会后可能修改485-x(TRD 2026年10月15日);第二住宅税的执行细则仍在博弈中。
- 持有成本:Queens/Brooklyn condo房产税四年累计上涨43–48%,持续侵蚀买家月供承受力(Habitat Mag,2026年1月,index)。
- 税收与转换政策:AG转换新规、co-op透明度法的连锁影响有待观察。
七、标杆案例(4个)
案例1:Paragon(长岛市,Queens)——2026年最受关注的新盘
- 位置:45-40 Vernon Blvd,LIC滨水(Anable Basin旁)
- 规模:182单元,23层;开发商ZD Jasper;iCross Capital提供$1.25亿融资
- 开盘:2026年9月17日启动销售,为LIC十余年来首个滨水新condo;预计总销超$3亿(AG offering plan)
- 价格:studio $765K起,1房$965K,2房$1.5M,3房$2.075M,顶层$4.7M;混合$/SF超$1,700(Marketproof),显著高于LIC新开发平均$1,464/SF
- 去化:开盘不足一个月,暂无公开去化数据;同区域Vesta(115单元,2025年开盘)已售>70%、The Radiant(117单元)已售>50%,显示LIC新盘需求健康
- 来源:TRD 2026-09-17;6sqft 2026-09;oftmw.com。均为index。
案例2:The Grand at Sky View Parc(法拉盛)——亚裔需求的试金石
- 位置:法拉盛市中心,Sky View购物中心上盖;开发商Onex Real Estate Partners
- 规模:三栋塔楼共约800套;首栋Grand One 247单元
- 开盘:预售活动6小时内售出120套(约50%),"开盘前即售出限量首批"
- 价格:约$489,000至$200万+,户型492–1,965 SF(studio至3房)
- 意义:验证了法拉盛核心地段、配套成熟的新盘对亚裔买家的强大吸附力
- 来源:Multi-Housing News。index。
案例3:Tangram House South(法拉盛)——已售罄的豪华标杆
- 位置:133-27 39th Ave,法拉盛市中心;开发商F&T Group/SCG America
- 规模:192单元,15层,1–3房
- 状态:已售罄(Sold out)、已建成
- 意义:法拉盛上一轮开发周期的代表作,其售罄确立了法拉盛豪华condo的价格标杆,为后续Grand at Sky View Parc、Eastone Plaza的定价提供了参照
- 来源:Livabl。index。
案例4:Eastone Plaza(法拉盛)——2025年建成的新盘尾盘
- 位置:38-20 Parsons Blvd;175单元中层住宅,2025年按最高标准建成
- 在售实例(2026年10月):2房$943,660(740 SF,约$1,275/SF);1房$678,600(530 SF,约$1,280/SF)
- 意义:代表法拉盛2025–2026年新盘的实际成交价位带($1,270–$1,300/SF),高于二手$720–$790/SF约60–75%,显示新房溢价显著
- 来源:Homes.com挂牌。index。
八、核心数据摘要表
| # | 指标 | 数值 | 来源 | 时间 |
|---|---|---|---|---|
| 1 | 30年固定按揭利率 | 7.40%(一年前6.27%;年内低点2月中旬约6.09%) | Freddie Mac PMMS(经GlobeNewswire/TradingView) | 2026-10-15当周 |
| 2 | NYC multifamily硬成本 | $255–$500/平方英尺;成本指数同比+4.46% | Rider Levett Bucknall Q2 2026(经miltoncoste.com) | 2026年Q2 |
| 3 | 银行商业建筑贷款利率 / LTC | 6.65–7.65%(SOFR+)或8.00–8.50%(prime+);私募9–12%;LTC多压向60–65% | Terrapin;Lev(过桥贷中位数9.50%/LTC 75%) | 2026年9月 |
| 4 | Q3 Brooklyn二手condo中位价 | $1.215M(+22%,历史最高);平均$1,248/SF(历史最高) | Corcoran《Brooklyn Real Estate Market Report: 3Q 2026》 | 2026年Q3 |
| 5 | Q3 Queens二手condo中位价 | $860,000(+1.2%) | Maison Pawli汇总Q3 2026经纪行报告 | 2026年10月 |
| 6 | Q3 condo成交量同比 | Brooklyn 968套(-9.2%);Queens 516套(-19.1%);中位价分别+10.6%/+3% | TRD Data | 2026年Q3 |
| 7 | Brooklyn新开发管道 | 2026年仅1个50+单元项目申报(2025年5个);71%新申报<10单元;2026–2029年均入市量比过去十年少约30% | Marketproof(经TRD/CRE Daily) | 2026年10月 |
| 8 | 法拉盛新盘/二手$/SF | 新盘约$1,200–$1,300/SF;在售二手约$722–$786/SF;去化周期7.3个月 | Redfin在售挂牌;Milton Coste市场报告 | 2026年8–10月 |
| 9 | 南布鲁克林condo $/SF | Bensonhurst平均$752/SF(中位$790K,+3%);Dyker Heights平均约$795/SF | Homes.com;CityRealty在售实例 | 2026年 |
| 10 | 485-x注册项目 | 152个中49个恰为99单元、仅4个更大;99单元yield on cost 6.1% vs 150+单元5.2% | TRD(市府数据);Meridian | 2026年10月 |
| 11 | City of Yes一周年 | DOB住宅许可同比+约33%;写字楼改住宅管道12,000+单元 | Adams政府周年总结(经Homes.com/6sqft) | 2025年12月 |
| 12 | 房产税(FY27暂定税单) | Class 2市场价值+6.9%;Queens condo平均年税$6,309(+11.2%),Brooklyn $10,016 | NYC DOF;Habitat Mag引述Rosenberg & Estis | 2026年1月 |
数据来源与说明
- 已确认数据:本报告所有关键数字均来自2026年内公开发布的来源,包括Freddie Mac、Rider Levett Bucknall、Corcoran、TRD Data/Marketproof、NYC DOF、StreetEasy、Zillow、Realtor.com、Redfin/Homes.com/CityRealty挂牌数据等,每条均标注来源与时间。
- 二次汇总:Maison Pawli的Q3 2026分区价格表为对多家经纪行报告的二次汇总,引用时已注明;其关于Queens整体$/SF+30.8%的解读(成交结构所致)已按原文提示风险。
- 市场人士观点/估计:经纪人对去化、定价策略的评论(如UrbanDigs周报、DeFalco Realty价位指引)、开发商融资口径等已标注为"市场人士观点"。
- 暂无公开数据:(a) Queens全区新开发Q3 2026官方中位$/SF;(b) Bath Beach、Sunset Park的condo专项$/SF;(c) 法拉盛二手condo中位$/SF统计;(d) 485-x Option D(condo选项)实际采用量;(e) 新建condo offering plan在AG的平均审批时长。报告中相应位置已如实标注。
- 阅读方式:本报告所有网页来源均通过搜索索引(index)读取,未进行实时浏览器登录验证;挂牌类数据(Redfin/CityRealty/Homes.com)为读取时的实时快照,价格可能随时变动。
- 报告中"买租比"月供测算为本报告按标准公式的示例测算($860,000房价、20%首付、7.40%/30年),未计入房产税、保险与HOA,仅供参考。