RBC警告:加拿大"买得起房"的窗口正在关闭
Financial Post 的 Posthaste 专栏 10 月 5 日发了一篇值得每个 GTA 买家细读的文章,作者 Pamela Heaven。核心依据是 RBC 一份由助理首席经济学家 Robert Hogue 牵头的新报告,结论很直接:过去几年房价回调带来的可负担性改善,基本到头了。
过去四年:房价从峰值跌了 20%,买家捡了个便宜
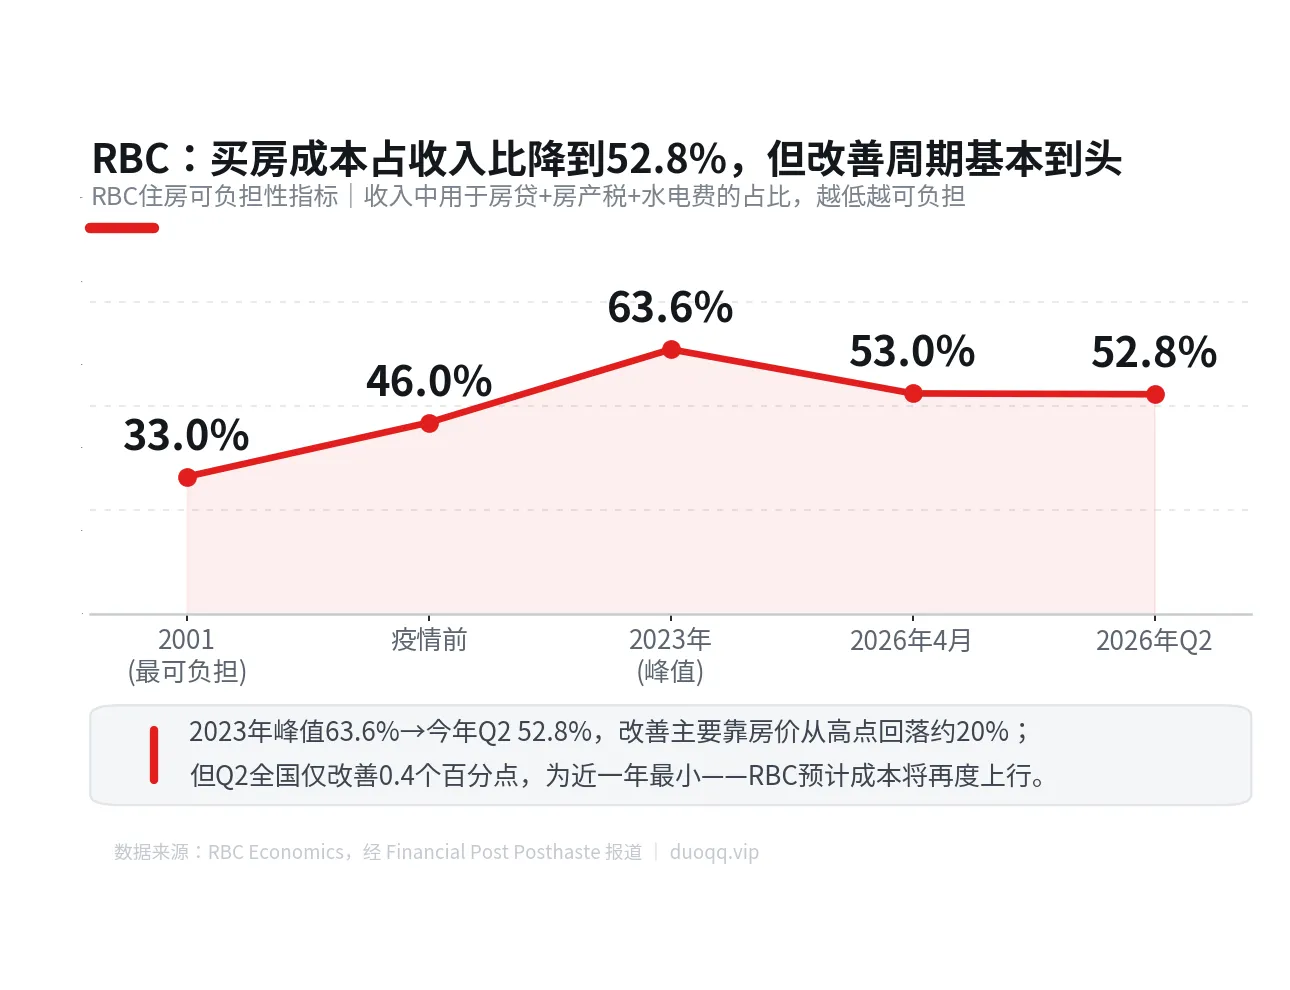
先说好消息。加拿大房价从疫情后的峰值算起,已经跌了大约 20%。这对卖家是坏消息,对买家是实实在在的便宜——RBC 的住房可负担性指标也印证了这一点:2023 年最贵的时候,一个普通家庭要拿出 63.6% 的税前收入来覆盖房贷、房产税和水电费;到今年 4 月,这个数字降到了约 53%。
但便宜捡到头了:二季度全国只改善了 0.4 个百分点
RBC 的报告把二季度的数据拆开看,情况就不乐观了:整个二季度,唯一推动可负担性改善的因素是家庭收入上升,而且涨幅很小;全国房价在二季度已经企稳,打破了自 2025 年夏天以来一路下跌的趋势。全国的指标只从 53% 降到 52.8%,改善 0.4 个百分点,是近一年来最小的一次。RBC 的原话是:改善周期已接近尾声。
图片来源:RBC Economics 数据,图表由 duoqq.vip 按原文数据自制
利率这扇门也在关:五年固定或从 4.1% 升到近 5%
更麻烦的是另一头。债券收益率上升已经"标志着持有成本转向恶化",固定抵押贷款利率被往上推;随着加拿大央行预计在新年加息,浮动利率也会跟上。政府债券收益率暗示,五年期固定利率可能从平均 4.1% 升到接近 5%。Capital Economics 算了一笔账:对于被月供卡住的买家,利率这样走,意味着他们能负担的房价要打九一折——直接少 9%。再加上能源价格高企,水电账单也在涨,持有成本是三面夹击。
Sarah 说句实在的
干这行 15 年,我看这份报告最大的提醒是:这一轮"变便宜"是房价跌出来的,不是大家收入涨出来的,这种便宜本来就不可持续。现在 GTA 的买家面对的是两头挤——房价不跌了,利率还要涨。还在等"更便宜"的人要想清楚:你等的可能是更低的房价,等来的可能是更高的月供,最后算总账未必划算。刚需就按月供承受力去算账,别赌利率,也别赌房价抄底。以上仅为公开信息解读,不构成投资建议。